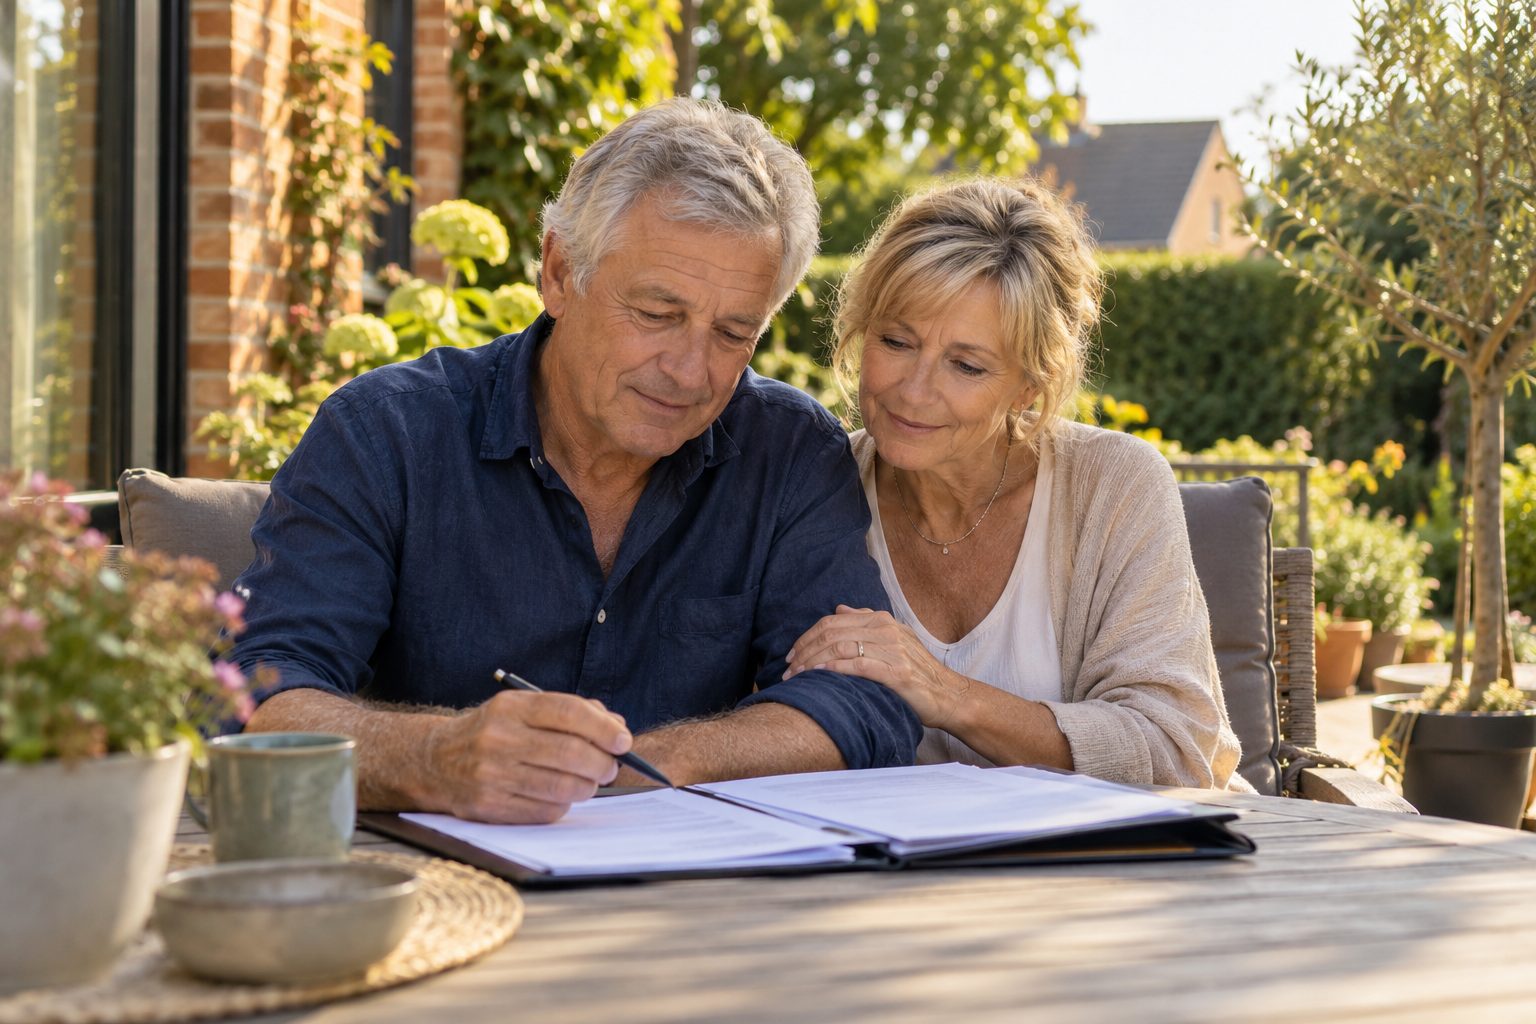
Geert was jarenlang salesmanager bij een internationaal bedrijf. Marinelle was salesmanager bij een farmaceutisch bedrijf. Samen hebben ze een mooi vermogen opgebouwd. Ze hebben geen kinderen, maar wel een rijk sociaal leven. Ze hebben twee petekinderen en een paar goede doelen die hen na aan het hart liggen.
Tijdens een recent gesprek met de vermogensplanners van een private bank viel hun mond open van verbazing. Zonder duidelijke regeling zou een veel groter deel van hun vermogen naar de fiscus gaan dan ze ooit hadden gedacht.
De valkuil van de langstlevende
“Wij dachten dat alles automatisch naar de ander ging, en dat het daarmee geregeld was,” vertelt Geert.
Dat klopt deels, maar er schuilt een gevaar. Als Geert overlijdt, erft Marinelle. Maar als Marinelle daarna overlijdt zonder kinderen en zonder testament, wordt de verdeling ingewikkeld en fiscaal pijnlijk. Het vermogen kan versnipperd raken over verre familieleden met wie ze nauwelijks contact hebben. Daar kunnen heel hoge tarieven in de erfbelasting bij komen kijken.
Regie over je eigen nalatenschap
Voor koppels zonder kinderen is een standaardoplossing bijna nooit voldoende. De experts van de bank adviseren in zulke situaties vaak om verder te kijken dan een standaardtestament. Bij Geert en Marinelle werden deze mogelijkheden bekeken:
- De zorgvolmacht: Wie beheert het vermogen als één van beiden of allebei geen beslissingen meer kunnen nemen? Je wil dat vastleggen bij iemand die je echt vertrouwt, in plaats van het aan een vrederechter over te laten.
- Schenken aan vrienden: In Vlaanderen zijn de regels rond schenken en erven voor “vreemden”, zoals vrienden en petekinderen, veranderd. Goed plannen tijdens je leven is vaak voordeliger dan wachten tot het overlijden.
- Het keuzebeding: Dit geeft de langstlevende partner de vrijheid om te kiezen welk deel van de erfenis hij of zij opneemt. Die keuze hangt af van de financiële situatie op dat moment.
Rust in het hoofd
“Het gaat ons niet eens zozeer om het geld,” zegt Marinelle. “Het gaat erom dat we nu zeker weten dat onze wensen gerespecteerd worden. We willen dat onze petekinderen iets moois krijgen om hun huis mee te verbouwen. En dat de rest naar medisch onderzoek gaat, in plaats van in de grote pot van de staat te verdwijnen.”
Herken je jezelf in het verhaal van Geert en Marinelle?
Elke familiesituatie is anders. Misschien heb je geen kinderen of vorm je een nieuw samengesteld gezin. Of je hebt specifieke wensen voor je kleinkinderen. Vermogensbeheer gaat over beleggen en over gemoedsrust. De bank nodigt je uit om samen je huidige regeling te bekijken.
In een echt partnerartikel leidt deze knop naar de website van de partner, voor een whitepaper, een scan of een vrijblijvend gesprek.
Dit artikel is een fictieve casus, gebaseerd op veelvoorkomende praktijksituaties.